Otra promesa incumplida: los pobres pagarán más impuestos y los ricos menos
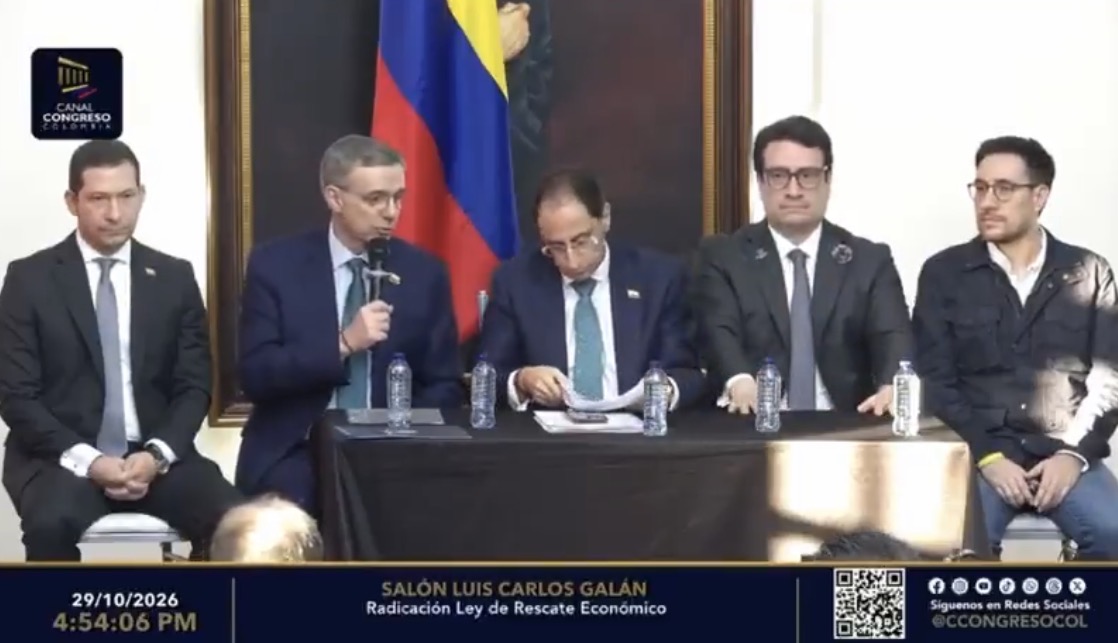
El Proyecto de Ley 477 de 2026, radicado el jueves 29 de octubre ante el Congreso de la República bajo el rótulo oficial de “Ley de Rescate Económico o Ley de Ajuste Fiscal”, se ha convertido en el epicentro de una confrontación ideológica y económica estructural en Colombia. La iniciativa, liderada por el presidente Abelardo de la Espriella, su ministro de Hacienda, Miguel Gómez Martínez, y el vicepresidente José Manuel Restrepo, propone un draconiano ajuste de entre 42 y 45 billones de pesos para el año 2027.
El diagnóstico gubernamental es tajante: el Estado se encuentra ante una “bomba de tiempo” fiscal, con ingresos promedio de 29 billones de pesos mensuales frente a unos gastos estructurales que superan los 40 billones. La meta es reducir el déficit fiscal del 9,4 % al 7,2 % del PIB en el primer año de vigencia. Para lograrlo, el Ejecutivo ha diseñado una arquitectura normativa de más de 100 artículos que combina la reducción del gasto público con una profunda reestructuración tributaria.
Sin embargo, la crítica pública y el examen detallado del articulado revelan una flagrante contradicción con las promesas de campaña del mandatario. Apenas unos meses antes, en abril de 2026, De la Espriella manifestaba públicamente su solidaridad con los sectores agrarios asegurando que “Colombia no necesita más impuestos” y prometiendo un gobierno que defendiera a los más humildes de cargas desproporcionadas. En contraste con aquella postura, el texto final de la reforma alinea al país con la ortodoxia económica de los sectores conservadores a nivel global: una política fiscal asimétrica que alivia la carga impositiva sobre el gran capital corporativo y los sectores extractivos, mientras traslada el costo del financiamiento estatal hacia el consumo de las clases populares y los ingresos de la clase trabajadora.
La arquitectura del alivio corporativo: Exenciones al gran capital
El pilar fundamental de la reforma en materia de competitividad —según la narrativa oficial— consiste en una agresiva desgravación del sector empresarial. El proyecto contempla una senda de reducción del impuesto de renta para las sociedades, disminuyendo la tarifa del 35 % actual al 33 % en 2027, y fijándola en un 31 % a partir de 2028. Este beneficio se extiende de forma dirigida hacia el sector financiero, cuyas utilidades netas han mantenido registros históricos; los bancos verán su tarifa reducida del 40 % al 38 % en 2027, estabilizándose en un 36 % hasta el año 2030.
La justificación técnica del Ministerio de Hacienda se apoya en los postulados de la economía de la oferta, argumentando que la reducción de las cargas a las empresas homologa a Colombia con los estándares de la OCDE, estimula la inversión extranjera directa y dinamiza la creación de empleo formal. En esta misma línea, se plantea la eliminación total de la sobretasa de renta que pagaban los sectores minero-energéticos (petróleo y carbón), una medida que ha generado profunda indignación en diversos sectores sociales tras las alertas emitidas por medios de comunicación y analistas independientes.
El punto álgido del beneficio al capital concentrado se materializa en la creación del Régimen RUGE (Régimen Unificado de Grandes Inversiones). Este mecanismo otorga una tarifa preferencial de renta del 20 % para proyectos nuevos de gran envergadura, garantizando estabilidad jurídica y tributaria por un periodo de 16 años. Asimismo, la reforma deroga el impuesto a los plásticos de un solo uso, aliviando la presión sobre las cadenas de producción industrial del plástico a costa de los compromisos ambientales previamente adquiridos por el país.
La fiscalidad regresiva: El IVA como herramienta de extracción popular
Para compensar el vacío fiscal generado por los beneficios a las empresas y alcanzar las metas de recaudo, la reforma recurre al mecanismo más inmediato y regresivo del sistema tributario: el Impuesto al Valor Agregado (IVA). Aunque la tarifa general se mantiene en el 19 %, el Proyecto de Ley 477 elimina por completo la tarifa reducida del 5 % a partir del 1 de enero de 2028, nivelando la inmensa mayoría de los bienes y servicios básicos a la tarifa plena.
Esta decisión contrasta severamente con las antiguas arengas presidenciales que prometían no “asfixiar a los campesinos” ni empujar a los más vulnerables a la quiebra. Al final, la reforma golpea directamente la estructura de consumo de los hogares de medianos y bajos ingresos, quienes destinan la totalidad o la mayor parte de sus recursos mensuales a la subsistencia. Los bienes afectados abarcan desde alimentos de primera necesidad hasta elementos clave para la transición energética y la conectividad:
- Alimentos y Canasta Básica: Café, avena, azúcar, aceites comestibles, pastas alimenticias, chocolate, sal marina y refinada.
- Productos Agrícolas Frescos: Frutas y verduras frescas, incluyendo cadenas de distribución de tomate, cebolla, banano, cítricos, uvas, repollo, pepino, hortalizas, coco y miel natural.
- Insumos para la Producción: Semillas, abonos orgánicos e insumos agrícolas esenciales para el campesinado (sector al que explícitamente se le había prometido alivio defensivo frente a los impuestos).
- Movilidad Sostenible: Vehículos híbridos, vehículos eléctricos y bicicletas (incluyendo sus versiones asistidas o eléctricas).
- Tecnología y Conectividad: Computadores, tabletas, patinetas eléctricas y teléfonos celulares cuyo valor comercial sea inferior a 2,6 millones de pesos (5,5 UVT aproximadamente).
- Servicios Esenciales e Intangibles: Servicios de aseo y vigilancia para copropiedades y empresas, licencias de software y servicios de almacenamiento en la nube.
- Consumo e Importaciones: Licores y vinos (que saltan del 5 % al 19 %), apuestas deportivas, juegos de azar en línea y compras internacionales en plataformas electrónicas (como Temu, Shein o Amazon) inferiores a 200 dólares, al eliminarse la exención arancelaria y de IVA vigente.
Adicionalmente, se establecen incrementos sustanciales a los impuestos específicos al consumo, con alzas que impactarán el precio final de los cigarrillos en cerca de un 47 %, acompañadas de nuevas tablas impositivas para la cerveza, las vapeadoras, los edulcorantes y las bebidas azucaradas basadas en su gramaje de azúcar.
La pinza fiscal sobre la clase media y sectores vulnerables: Renta y Salud
La presión del ajuste no se limita al consumo de bienes; la reforma establece un sistema de captación de ingresos directos sobre la fuerza de trabajo formal mediante una doble vía: la ampliación del impuesto de renta y el incremento de las cotizaciones al sistema de salud.
En primer lugar, se reduce de forma drástica el umbral para que las personas naturales comiencen a declarar y pagar el impuesto de renta. La reforma establece una tarifa inicial del 9 % a partir de las 720 UVT de renta gravable anual, lo que incorpora al sistema a trabajadores con ingresos mensuales netos situados entre los 3 y 5 millones de pesos. Para asegurar un mayor recaudo en este segmento, el proyecto disminuye los porcentajes permitidos como renta exenta laboral y elimina la deducción adicional por dependientes económicos (hijos o familiares a cargo). Paralelamente, fija la tarifa máxima para personas naturales en un 39 % para ingresos superiores a 8.670 UVT y eleva al 30 % el impuesto a las ganancias ocasionales.
En segundo lugar, se modifica la escala de aportes obligatorios a salud para los trabajadores dependientes e independientes. La cotización, que históricamente se mantenía en un porcentaje plano del 4 %, se transforma en una escala progresiva que incrementa la retención según el nivel de ingresos:
- Hasta 2 salarios mínimos mensuales: Se mantiene en el 4 %.
- Entre 2 y 4 salarios mínimos mensuales: Aumenta al 5,5 %.
- Por encima de 4 salarios mínimos mensuales: Se eleva al 8 %.
A esto se suma el retorno de las obligaciones patronales: los empleadores volverán a pagar los aportes correspondientes al SENA, al ICBF y al sistema de salud por aquellos trabajadores que devenguen más de dos salarios mínimos, revirtiendo exenciones vigentes desde reformas previas. Asimismo, se grava el ahorro mediante la eliminación del beneficio del componente inflacionario para los rendimientos financieros, afectando directamente la rentabilidad de las cuentas de ahorro remuneradas y los Certificados de Depósito a Término (CDT) de los pequeños y medianos ahorradores.
Matriz del Ajuste Fiscal: Ganadores y Afectados bajo la Ley 477
| Variable / Elemento | Tratamiento para el Gran Capital y Empresas | Tratamiento para Clases Populares y Trabajadores |
| Impuesto de Renta | Reducción progresiva del 35% al 31% para sociedades. Beneficios bancarios y Régimen RUGE al 20%. | Reducción de umbrales de declaración (desde 720 UVT) y eliminación de deducciones por dependientes. |
| Impuesto al Consumo (IVA) | Derogación del impuesto a plásticos de un solo uso y exenciones sectoriales. | Eliminación de la tarifa del 5% e igualación al 19% en la canasta básica, alimentos, tecnología y transporte limpio. |
| Aportes a Salud | Exención en rangos inferiores (hasta el cambio patronal para trabajadores de más de 2 SMMLV). | Incremento progresivo del descuento por salud del 4% hasta el 8% según los ingresos. |
| Postura Política / Compromiso | Recibe incentivos fiscales alineados con la economía de la oferta. | Sufre el incremento impositivo directo, contrariando la promesa presidencial de no añadir más impuestos. |